PAQUETE ECONÓMICO 2027 PLANTEA NUEVO ESCENARIO PARA EL USO DE PÉRDIDAS FISCALES DE LAS EMPRESAS

Boletín

Boletín 004/2026
6 de octubre, 2026

* La propuesta limitaría a 50 por ciento la aplicación de pérdidas acumuladas contra la utilidad fiscal y establecería nuevos topes a las deducciones para empresas con ingresos superiores a 50 millones de pesos.

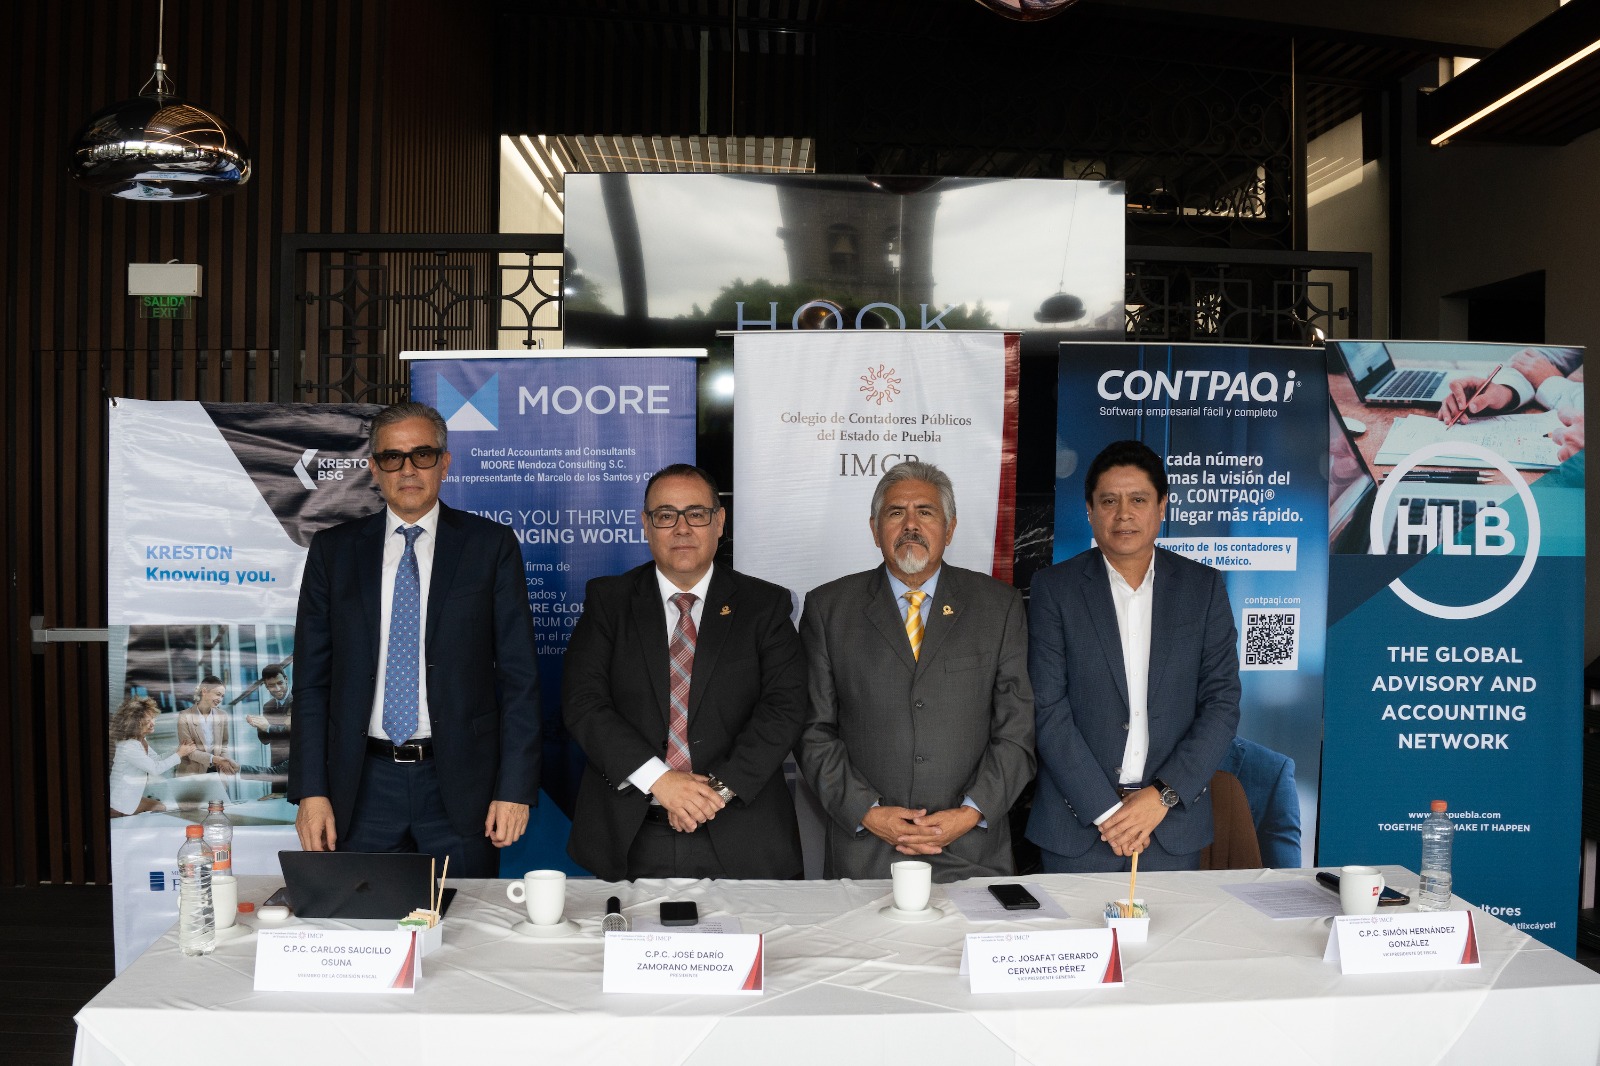
PUEBLA, Pue.- Con la El Paquete Económico 2027 plantea cambios relevantes en la forma en que las empresas podrán utilizar sus pérdidas fiscales y deducciones para determinar el Impuesto Sobre la Renta (ISR), lo que podría incrementar la carga fiscal de compañías con pérdidas acumuladas, grandes inversiones o márgenes de utilidad reducidos, dio a conocer Darío Zamorano Mendoza, presidente del Colegio de la Contaduría Pública del Estado de Puebla (CCPEP).

De acuerdo con el análisis del organismo, la iniciativa propone que, una vez aplicado el nuevo límite a las deducciones, las empresas sólo puedan disminuir hasta 50 por ciento de su utilidad fiscal mediante pérdidas de ejercicios anteriores.

Así, una empresa que después de aplicar las deducciones registre una utilidad fiscal de 10 millones de pesos, únicamente podría utilizar hasta cinco millones de pesos de pérdidas acumuladas; los otros cinco millones quedarían sujetos al ISR. Las pérdidas que no se utilicen podrían aprovecharse posteriormente.

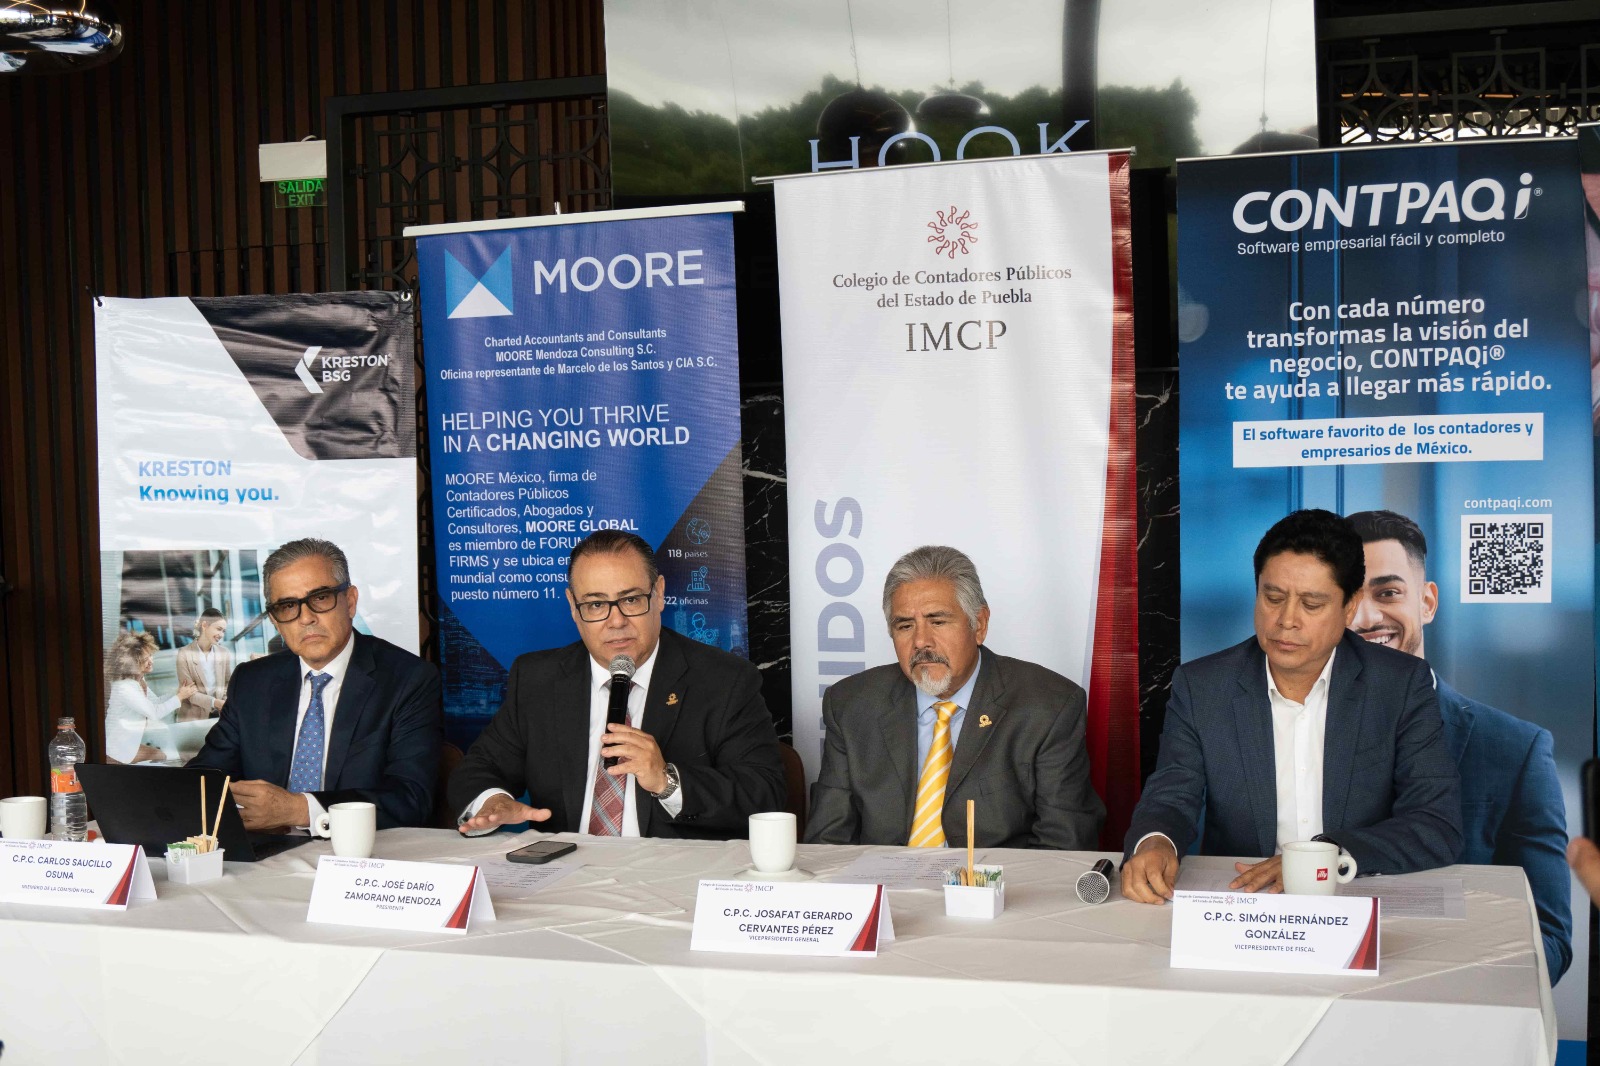
En rueda de prensa, Carlos Saucillo Osuna, integrante de la Comisión Fiscal, comentó que la propuesta también establece límites a las deducciones. Cuando éstas superen 96.67 por ciento de los ingresos, sólo podría aplicarse ese porcentaje, con lo que las empresas conservarían una utilidad fiscal mínima equivalente a 3.33 por ciento de sus ingresos.

En caso contrario, cuando las deducciones no superen 96.67 por ciento de los ingresos, la empresa sólo podría utilizar 99 por ciento de esas deducciones en el ejercicio, por lo que el 1 por ciento restante tendría que diferirse para ejercicios posteriores.

El objetivo planteado por el Gobierno Federal es fortalecer la recaudación y combatir prácticas de evasión relacionadas con el uso indebido de deducciones y comprobantes fiscales.

El cambio, explicó Josafat Gerardo Cervantes Pérez, vicepresidente General del CCPEP, tendría especial impacto en empresas con pérdidas fiscales acumuladas, inversiones importantes o márgenes reducidos, que podrían enfrentar un mayor pago de ISR en el corto plazo, aunque conservarían la posibilidad de aprovechar posteriormente las cantidades diferidas.

El Paquete Económico también contempla modificaciones al Régimen Simplificado de Confianza (RESICO), un estímulo para créditos fiscales firmes y otras medidas orientadas a incrementar los ingresos tributarios, dio a conocer Simón Hernández González, vicepresidente de Fiscal.

Las propuestas aún están sujetas al proceso legislativo. La Ley de Ingresos deberá aprobarse a más tardar el 20 de octubre de 2026 y el Presupuesto de Egresos el 31 de octubre, mientras que la entrada en vigor general está prevista para el 1 de enero de 2027.

De aprobarse, las modificaciones propuestas representarían cambios importantes para las empresas de mayor tamaño, particularmente aquellas con márgenes de utilidad reducidos, inversiones significativas o pérdidas fiscales acumuladas.

La propuesta también contempla medidas para evitar que fusiones, divisiones, ventas de acciones u otras reorganizaciones empresariales sean utilizadas exclusivamente para eludir las nuevas reglas.

El mecanismo tendría efectos para el cálculo del ISR y no modificaría la forma de determinar la participación de los trabajadores en las utilidades.

Ante este escenario, el Colegio de la Contaduría Pública del Estado de Puebla considera relevante que empresas y contribuyentes den seguimiento puntual al proceso legislativo, ya que las disposiciones analizadas forman parte de una propuesta que todavía puede sufrir modificaciones antes de su aprobación y publicación definitiva.

El análisis oportuno permitirá a los contribuyentes identificar los posibles efectos financieros y fiscales de las nuevas disposiciones, evaluar alternativas y tomar decisiones con mayor certeza ante el ejercicio fiscal 2027

—0—
NORMAS DE INFORMACIÓN DE SOSTENIBILIDAD EMITIDAS POR EL CINIF, EN BENEFICIO AMBIENTAL: CCPEP

Boletín CCPEP 2025

Boletín 007/2025
24 de junio, 2025

*El marco normativo entró en vigor a partir del 1 de enero de 2025 y podrá aplicarse de forma anticipada

PUEBLA, Pue.- El pasado 13 de mayo de 2024, el Consejo Mexicano de Normas de Información Financiera y Sostenibilidad (CINIF) dio un paso trascendental al emitir las primeras dos Normas de Información de Sostenibilidad (NIS), pertenecientes a las series A y B, informó José Darío Zamorano Mendoza, presidente del Comité Ejecutivo del Colegio de Contadores Públicos del Estado de Puebla (CCPEP).

En rueda de prensa, explicó que este acontecimiento marca el inicio formal del proceso normativo que permitirá a las entidades mexicanas preparar y revelar información de sostenibilidad con un enfoque estructurado, normativo y obligatorio.

En esta primera entrega se emitieron la NIS A-1 Marco Conceptual de las Normas de Información de Sostenibilidad y la NIS B-1 Indicadores Básicos de Sostenibilidad (IBSO). Ambas normas conforman la base sobre la cual se construirá un marco de reporte robusto que integre temas ambientales, sociales y de gobernanza a la información financiera, alineándose con prácticas internacionales.

La NIS A-1 estableció los fundamentos teóricos y cualitativos que debe cumplir toda información de sostenibilidad. Se definió que la utilidad de la información es la característica fundamental, y que para alcanzarla se requiere contar con relevancia y representación fiel como características cualitativas esenciales. Asimismo, se puntualizó que otras cualidades como la comparabilidad, verificabilidad, oportunidad y comprensibilidad, aunque no imprescindibles, incrementan significativamente el valor de la información.

Al tratarse de un marco conceptual, esta norma no impuso revelaciones específicas, pero sí definió que la información de sostenibilidad debe incluirse como parte de las notas a los estados financieros básicos. Dichas revelaciones deben aportar claridad sobre los riesgos que puedan impactar los flujos de efectivo futuros, así como la manera en que estos riesgos son gestionados, cuantificados y revelados por la entidad. Se estableció además que toda esta información debe coincidir temporalmente con el periodo contable de los estados financieros.

En su oportunidad, Josafat Gerardo Cervantes Pérez, vicepresidente general, dio a conocer que la NIS B-1 exigió la determinación y divulgación de 30 Indicadores Básicos de Sostenibilidad (IBSO), distribuidos en tres áreas: ambiental (16 indicadores), social – capital humano (6 indicadores), y gobernanza (8 indicadores). La norma señaló que estos indicadores deben calcularse y revelarse en valor absoluto y relativo, y que su presentación debe integrarse en las notas a los estados financieros. Se indicó además que, aunque los comparativos del ejercicio anterior serán obligatorios en ejercicios futuros, para la primera aplicación no se requerirá esa comparación.

Entre los indicadores ambientales, explicó Cervantes Pérez, se incluyeron temas como emisiones de gases de efecto invernadero (GEI), consumo de energía y agua, generación y tratamiento de residuos, así como uso de suelo en zonas de biodiversidad. En el ámbito social, se abordaron temas como la igualdad de oportunidades, brecha salarial, capacitación y seguridad laboral. Mientras que los indicadores de gobernanza contemplaron la integración del consejo de administración, órganos de vigilancia, políticas de riesgos, estrategia de sostenibilidad, y protección de datos.

El objetivo central de estas normas consiste en proveer información relevante sobre cómo una entidad interactúa con sus diferentes grupos de interés, con la sociedad en general, la economía y el entorno natural, explicó, Juan Erasmo Espinosa Vargas, vicepresidente del sector empresas.

La sostenibilidad, se definió, debe entenderse como la capacidad de las generaciones presentes para satisfacer sus necesidades sin comprometer la posibilidad de que las generaciones futuras puedan satisfacer las suyas, incorporando tres dimensiones esenciales: crecimiento económico, cuidado ambiental y bienestar social.

El CINIF delimitó que estas normas aplicarán para los ejercicios que inicien a partir del 1 de enero de 2025, aunque se permitirá su aplicación anticipada. A las entidades que se encuentren reguladas por organismos como la CNBV o la CNSF, se les recomendó consultar las disposiciones específicas que rijan su caso.

Las Normas de Información de Sostenibilidad se agruparán en tres series normativas:

  • Serie A: Normas generales sobre revelación de sostenibilidad.
  • Serie B: Normas relacionadas con métricas e indicadores.
  • Serie C: Normas futuras, que abordarán temas específicos de sostenibilidad.

Esta emisión fue considerada como un avance clave en el proceso de integración de criterios ESG (ambientales, sociales y de gobernanza) al sistema financiero mexicano, lo que permitirá una mayor transparencia, rendición de cuentas y toma de decisiones estratégicas con impacto sostenible.

—0—