PAQUETE ECONÓMICO 2027 PLANTEA NUEVO ESCENARIO PARA EL USO DE PÉRDIDAS FISCALES DE LAS EMPRESAS

Boletín

Boletín 004/2026
6 de octubre, 2026

* La propuesta limitaría a 50 por ciento la aplicación de pérdidas acumuladas contra la utilidad fiscal y establecería nuevos topes a las deducciones para empresas con ingresos superiores a 50 millones de pesos.

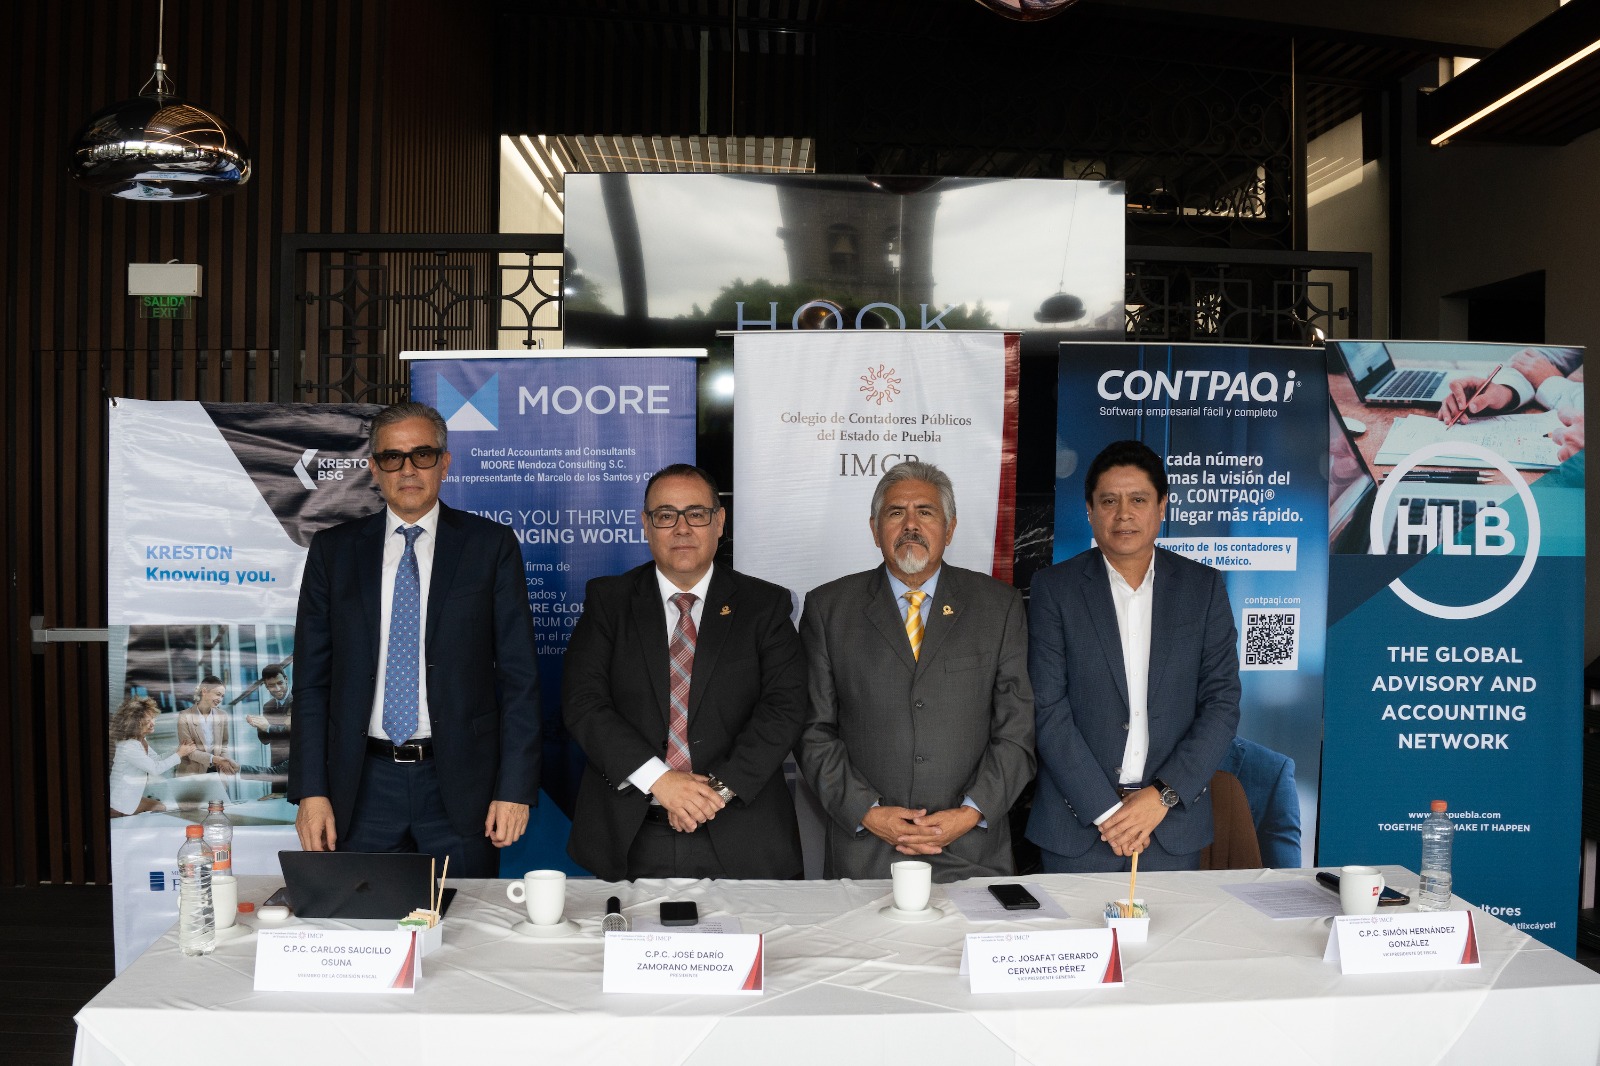
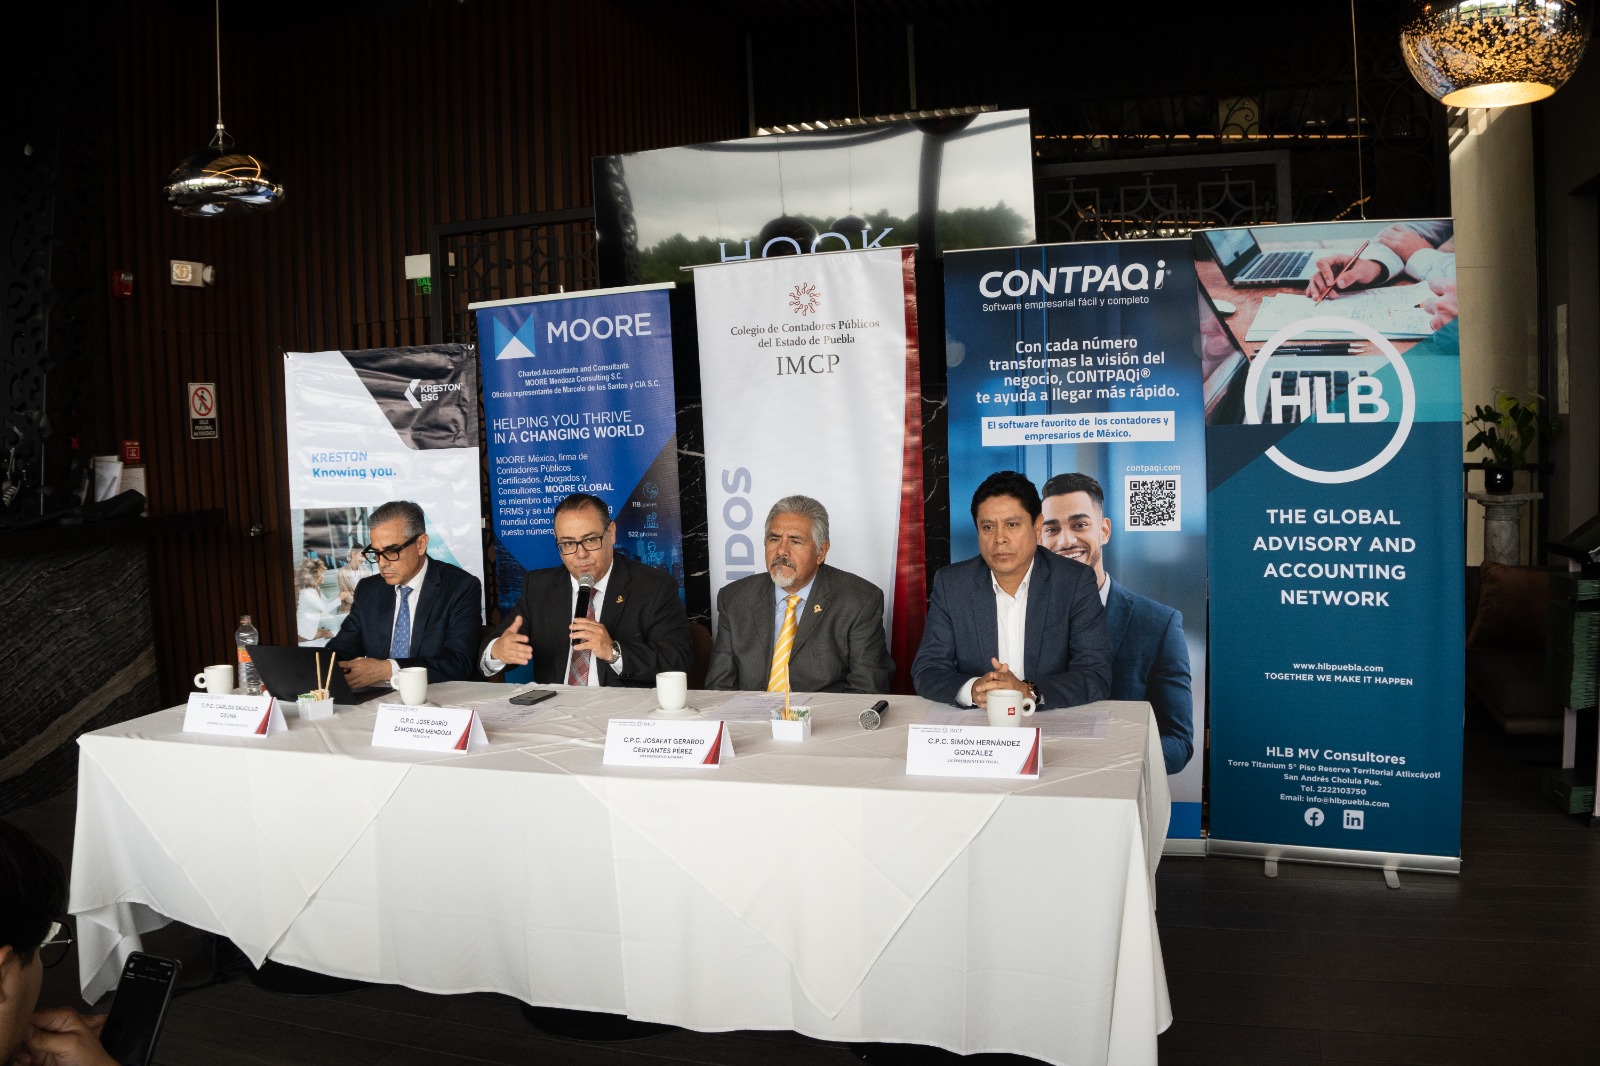
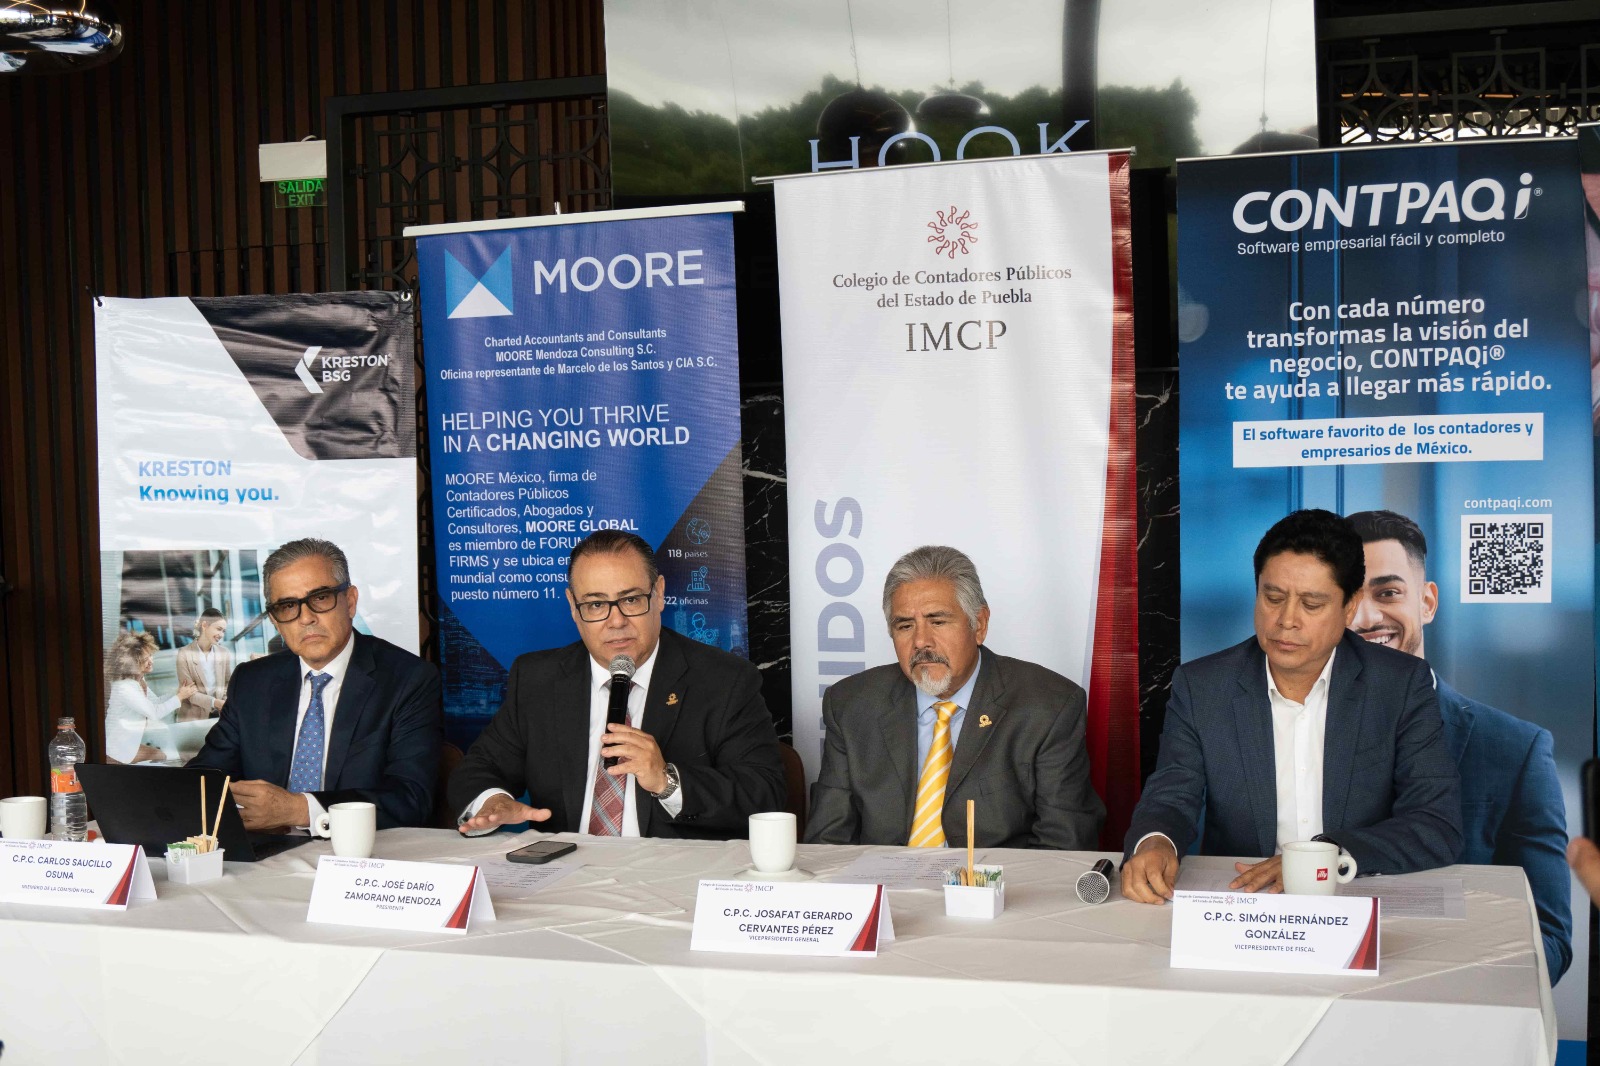
PUEBLA, Pue.- Con la El Paquete Económico 2027 plantea cambios relevantes en la forma en que las empresas podrán utilizar sus pérdidas fiscales y deducciones para determinar el Impuesto Sobre la Renta (ISR), lo que podría incrementar la carga fiscal de compañías con pérdidas acumuladas, grandes inversiones o márgenes de utilidad reducidos, dio a conocer Darío Zamorano Mendoza, presidente del Colegio de la Contaduría Pública del Estado de Puebla (CCPEP).

De acuerdo con el análisis del organismo, la iniciativa propone que, una vez aplicado el nuevo límite a las deducciones, las empresas sólo puedan disminuir hasta 50 por ciento de su utilidad fiscal mediante pérdidas de ejercicios anteriores.

Así, una empresa que después de aplicar las deducciones registre una utilidad fiscal de 10 millones de pesos, únicamente podría utilizar hasta cinco millones de pesos de pérdidas acumuladas; los otros cinco millones quedarían sujetos al ISR. Las pérdidas que no se utilicen podrían aprovecharse posteriormente.

En rueda de prensa, Carlos Saucillo Osuna, integrante de la Comisión Fiscal, comentó que la propuesta también establece límites a las deducciones. Cuando éstas superen 96.67 por ciento de los ingresos, sólo podría aplicarse ese porcentaje, con lo que las empresas conservarían una utilidad fiscal mínima equivalente a 3.33 por ciento de sus ingresos.

En caso contrario, cuando las deducciones no superen 96.67 por ciento de los ingresos, la empresa sólo podría utilizar 99 por ciento de esas deducciones en el ejercicio, por lo que el 1 por ciento restante tendría que diferirse para ejercicios posteriores.

El objetivo planteado por el Gobierno Federal es fortalecer la recaudación y combatir prácticas de evasión relacionadas con el uso indebido de deducciones y comprobantes fiscales.

El cambio, explicó Josafat Gerardo Cervantes Pérez, vicepresidente General del CCPEP, tendría especial impacto en empresas con pérdidas fiscales acumuladas, inversiones importantes o márgenes reducidos, que podrían enfrentar un mayor pago de ISR en el corto plazo, aunque conservarían la posibilidad de aprovechar posteriormente las cantidades diferidas.

El Paquete Económico también contempla modificaciones al Régimen Simplificado de Confianza (RESICO), un estímulo para créditos fiscales firmes y otras medidas orientadas a incrementar los ingresos tributarios, dio a conocer Simón Hernández González, vicepresidente de Fiscal.

Las propuestas aún están sujetas al proceso legislativo. La Ley de Ingresos deberá aprobarse a más tardar el 20 de octubre de 2026 y el Presupuesto de Egresos el 31 de octubre, mientras que la entrada en vigor general está prevista para el 1 de enero de 2027.

De aprobarse, las modificaciones propuestas representarían cambios importantes para las empresas de mayor tamaño, particularmente aquellas con márgenes de utilidad reducidos, inversiones significativas o pérdidas fiscales acumuladas.

La propuesta también contempla medidas para evitar que fusiones, divisiones, ventas de acciones u otras reorganizaciones empresariales sean utilizadas exclusivamente para eludir las nuevas reglas.

El mecanismo tendría efectos para el cálculo del ISR y no modificaría la forma de determinar la participación de los trabajadores en las utilidades.

Ante este escenario, el Colegio de la Contaduría Pública del Estado de Puebla considera relevante que empresas y contribuyentes den seguimiento puntual al proceso legislativo, ya que las disposiciones analizadas forman parte de una propuesta que todavía puede sufrir modificaciones antes de su aprobación y publicación definitiva.

El análisis oportuno permitirá a los contribuyentes identificar los posibles efectos financieros y fiscales de las nuevas disposiciones, evaluar alternativas y tomar decisiones con mayor certeza ante el ejercicio fiscal 2027

—0—
Problemática en el registro y tratamiento fiscal de Sociedades Promovidas en el régimen FIBRA-E

Boletín Sindicos

Derivado de la operación del régimen FIBRA-E, vigente a partir de las modificaciones publicadas el 29 de septiembre de 2015 en el Diario Oficial de la Federación, cuyo objetivo es incentivar la inversión en los sectores de energía e infraestructura, se ha identificado una problemática que afecta a las Sociedades Promovidas que optan por el tratamiento fiscal previsto en el artículo 13 de la Ley del Impuesto sobre la Renta (LISR), conforme a la regla 3.21.2.2. de la Resolución Miscelánea Fiscal (RMF).

DECLARACIÓN ANUAL DE PERSONAS FÍSICAS 2025: PANORAMA DE CUMPLIMIENTO Y RETOS FISCALES

DECLARACIÓN ANUAL DE PERSONAS FÍSICAS 2025: PANORAMA DE CUMPLIMIENTO Y RETOS FISCALES

Multas hasta de 25 mil pesos se pueden hacer acreedores quienes omitan esta obligación

PUEBLA, Pue.- En México, el cumplimiento de las obligaciones fiscales por parte de las personas físicas continúa siendo un tema prioritario para la autoridad tributaria y para el adecuado funcionamiento de las finanzas públicas.

De acuerdo con información del Servicio de Administración Tributaria (SAT), el padrón de contribuyentes registrados activos en el país es de 87.9 millones, de los cuales el 97% corresponde a personas físicas. Este dato refleja la amplitud de la base tributaria y la relevancia que tienen los contribuyentes individuales dentro del sistema fiscal mexicano.

A nivel estatal, entidades como Puebla concentran aproximadamente 3.6 millones de contribuyentes, lo que evidencia una participación significativa en la actividad económica y en el cumplimiento de obligaciones fiscales a nivel nacional.

En el ejercicio más reciente, el SAT reportó la presentación de aproximadamente 11.4 millones de declaraciones anuales de personas físicas.

En términos de recaudación, la Ley de Ingresos de la Federación 2026 estima ingresos públicos por el orden de 10.2 billones de pesos, siendo el Impuesto sobre la Renta (ISR) una de las principales fuentes de financiamiento del gasto público. En este contexto, la participación de las personas físicas resulta fundamental para sostener la recaudación tributaria.

El incumplimiento de la declaración anual puede generar diversas consecuencias legales para los contribuyentes. De conformidad con el Código Fiscal de la Federación:

  • Actualización por inflación en caso de falta de pago oportuno (artículo 17-A).
  • Recargos por mora como indemnización al fisco (artículo 21).
  • Multas por omisión en la presentación de declaraciones (artículos 81 y 82).

Estas disposiciones buscan incentivar el cumplimiento oportuno y evitar distorsiones en la recaudación fiscal.

Las personas físicas inscritas en el Registro Federal de Contribuyentes (RFC) deben presentar su declaración anual del ejercicio 2025 a más tardar el 30 de abril de 2026.

¿Quiénes están obligados a presentar su declaración anual?

Asalariados: quienes hayan percibido más de 400 mil pesos en el ejercicio, o que:

  • Tengan otros ingresos adicionales.
  • No hayan laborado los 365 días del año con un solo patrón.
  • Hayan tenido dos o más patrones.

Otros regímenes (sin importar ingresos):

  • Actividad empresarial y profesional
  • Arrendamiento
  • Enajenación o adquisición de bienes
  • Intereses, dividendos, premios u otros ingresos

Datos informativos obligatorios: cuando excedan 600 mil pesos en conjunto o individualmente por:

  • Préstamos
  • Donativos
  • Herencias

En todos los regímenes se pueden aplicar deducciones personales, incluyendo colegiaturas, y en su caso solicitar la devolución de ISR a favor.

Consecuencias de no presentar la declaración

  • Multas de $2,050 a $25,360 pesos por obligación no presentada.
  • Suspensión o cancelación de sellos digitales.
  • Opinión negativa ante el SAT.

Desde el Colegio de Contadores Públicos del Estado de Puebla, se recomienda:

  • Revisar CFDI de ingresos y gastos.
  • Verificar pagos realizados.
  • Mantener contabilidad en orden.
  • Validar requisitos de deducción.
  • Comparar información con visores del SAT.
  • Realizar cálculos correctos del impuesto.
  • Contar con firma electrónica vigente.
  • Presentar en tiempo.

En este contexto, la declaración anual no solo es una obligación legal, sino también una herramienta para regularizar la situación fiscal, obtener devoluciones y evitar contingencias futuras.

Finalmente, es fundamental impulsar estrategias que fomenten el cumplimiento voluntario, faciliten el uso de herramientas digitales del SAT y fortalezcan la educación fiscal.

NORMAS DE INFORMACIÓN DE SOSTENIBILIDAD EMITIDAS POR EL CINIF, EN BENEFICIO AMBIENTAL: CCPEP

Boletín CCPEP 2025

Boletín 007/2025
24 de junio, 2025

*El marco normativo entró en vigor a partir del 1 de enero de 2025 y podrá aplicarse de forma anticipada

PUEBLA, Pue.- El pasado 13 de mayo de 2024, el Consejo Mexicano de Normas de Información Financiera y Sostenibilidad (CINIF) dio un paso trascendental al emitir las primeras dos Normas de Información de Sostenibilidad (NIS), pertenecientes a las series A y B, informó José Darío Zamorano Mendoza, presidente del Comité Ejecutivo del Colegio de Contadores Públicos del Estado de Puebla (CCPEP).

En rueda de prensa, explicó que este acontecimiento marca el inicio formal del proceso normativo que permitirá a las entidades mexicanas preparar y revelar información de sostenibilidad con un enfoque estructurado, normativo y obligatorio.

En esta primera entrega se emitieron la NIS A-1 Marco Conceptual de las Normas de Información de Sostenibilidad y la NIS B-1 Indicadores Básicos de Sostenibilidad (IBSO). Ambas normas conforman la base sobre la cual se construirá un marco de reporte robusto que integre temas ambientales, sociales y de gobernanza a la información financiera, alineándose con prácticas internacionales.

La NIS A-1 estableció los fundamentos teóricos y cualitativos que debe cumplir toda información de sostenibilidad. Se definió que la utilidad de la información es la característica fundamental, y que para alcanzarla se requiere contar con relevancia y representación fiel como características cualitativas esenciales. Asimismo, se puntualizó que otras cualidades como la comparabilidad, verificabilidad, oportunidad y comprensibilidad, aunque no imprescindibles, incrementan significativamente el valor de la información.

Al tratarse de un marco conceptual, esta norma no impuso revelaciones específicas, pero sí definió que la información de sostenibilidad debe incluirse como parte de las notas a los estados financieros básicos. Dichas revelaciones deben aportar claridad sobre los riesgos que puedan impactar los flujos de efectivo futuros, así como la manera en que estos riesgos son gestionados, cuantificados y revelados por la entidad. Se estableció además que toda esta información debe coincidir temporalmente con el periodo contable de los estados financieros.

En su oportunidad, Josafat Gerardo Cervantes Pérez, vicepresidente general, dio a conocer que la NIS B-1 exigió la determinación y divulgación de 30 Indicadores Básicos de Sostenibilidad (IBSO), distribuidos en tres áreas: ambiental (16 indicadores), social – capital humano (6 indicadores), y gobernanza (8 indicadores). La norma señaló que estos indicadores deben calcularse y revelarse en valor absoluto y relativo, y que su presentación debe integrarse en las notas a los estados financieros. Se indicó además que, aunque los comparativos del ejercicio anterior serán obligatorios en ejercicios futuros, para la primera aplicación no se requerirá esa comparación.

Entre los indicadores ambientales, explicó Cervantes Pérez, se incluyeron temas como emisiones de gases de efecto invernadero (GEI), consumo de energía y agua, generación y tratamiento de residuos, así como uso de suelo en zonas de biodiversidad. En el ámbito social, se abordaron temas como la igualdad de oportunidades, brecha salarial, capacitación y seguridad laboral. Mientras que los indicadores de gobernanza contemplaron la integración del consejo de administración, órganos de vigilancia, políticas de riesgos, estrategia de sostenibilidad, y protección de datos.

El objetivo central de estas normas consiste en proveer información relevante sobre cómo una entidad interactúa con sus diferentes grupos de interés, con la sociedad en general, la economía y el entorno natural, explicó, Juan Erasmo Espinosa Vargas, vicepresidente del sector empresas.

La sostenibilidad, se definió, debe entenderse como la capacidad de las generaciones presentes para satisfacer sus necesidades sin comprometer la posibilidad de que las generaciones futuras puedan satisfacer las suyas, incorporando tres dimensiones esenciales: crecimiento económico, cuidado ambiental y bienestar social.

El CINIF delimitó que estas normas aplicarán para los ejercicios que inicien a partir del 1 de enero de 2025, aunque se permitirá su aplicación anticipada. A las entidades que se encuentren reguladas por organismos como la CNBV o la CNSF, se les recomendó consultar las disposiciones específicas que rijan su caso.

Las Normas de Información de Sostenibilidad se agruparán en tres series normativas:

  • Serie A: Normas generales sobre revelación de sostenibilidad.
  • Serie B: Normas relacionadas con métricas e indicadores.
  • Serie C: Normas futuras, que abordarán temas específicos de sostenibilidad.

Esta emisión fue considerada como un avance clave en el proceso de integración de criterios ESG (ambientales, sociales y de gobernanza) al sistema financiero mexicano, lo que permitirá una mayor transparencia, rendición de cuentas y toma de decisiones estratégicas con impacto sostenible.

—0—

PRESENTA CCPEP CONVENCIÓN REGIONAL CENTRO ISTMO PENINSULAR QUE SE REALIZARÁ EN MAYO

Convención Regional

*Se espera la asistencia de 400 profesionales de la Contaduría Pública, de 10 estados de la República

*Además, se dio a conocer el posicionamiento del gremio por la problemática en el envío de la Declaración Anual de las Personas Morales

PUEBLA, Pue.- El Colegio de Contadores Públicos del Estado de Puebla (CCPEP) presentó la Convención Regional Centro Istmo Peninsular, que se realizará del 17 al 19 de mayo en esta ciudad.

Después de 22 años Puebla volverá a ser sede de los trabajos, que reunirán a profesionales de la Contaduría Pública de 10 estados, asociados a 16 colegios, informó el presidente del Comité Organizador de la Convención, José Ricardo Camacho Acevo.

Acompañado del presidente del Comité Ejecutivo del CCPEP, Carlos Ramírez Sánchez, detalló que está confirmada la asistencia de Luis Alberto Placencia Alarcón, titular en funciones de la Procuraduría de la Defensa del Contribuyente (Prodecon); Humberto Blanco Pedrero, titular del Órgano Interno de Control del Instituto de Salud para el Bienestar (Insabi); y Minerva Hernández Ramos, presidenta de la Comisión Fiscal del Senado.

Además, se llevarán a cabo pláticas, foros y mesas de análisis con especialistas nacionales que darán una perspectiva amplia del escenario actual en temas como entorno digital, privacidad, educación universitaria y su inserción en la vida laboral, así como contabilidad en el metaverso.

En rueda de prensa en la que se dio a conocer el evento –que se llevará a cabo en el hotel Presidente Intercontinental- se destacó que se espera la asistencia de más de 400 profesionales de la Contaduría Pública, lo cual traerá consigo derrama económica para la ciudad.

En rueda de prensa, también se emitió un posicionamiento, con respecto a la problemática en el envío de la Declaración Anual de las Personas Morales, debido a la información adicional que ha solicitado la autoridad tributaria y las fallas en la plataforma.

El Síndico del Contribuyente ante el SAT Puebla 2 del CCPEP, Gonzalo Xavier Pérez, explicó que ante las complicaciones, se podría advertir el aumento de Personas Morales que no presenten su declaración y expuso la necesidad de que la autoridad informe con suficiente antelación de los cambios en la interfaz y los requisitos a cumplir para evitar la aplicación de multas.

Advierte CCPEP complicaciones en la presentación de la declaración anual de las personas morales

complicaciones en la presentación de la declaración anual de las personas morales

*Para este año el SAT incluyó en el formulario de la declaración anual, la presentación de los estados financieros básicos, lo cual hace más complejo el cumplimiento

PUEBLA, Pue.- La inclusión de los cuatro estados financieros básicos en el formulario que presenta el Servicio de Administración Tributaria (SAT) para la Declaración Anual de las Personas Morales ha hecho más complejo el cumplimiento de la obligación y no deja en claro la utilidad de contar con esta información, consideró el presidente del Comité Ejecutivo del Colegio de Contadores Públicos del Estado de Puebla (CCPEP), Carlos Ramírez Sánchez.

Como se sabe, a más tardar el 31 de marzo los contribuyentes, Personas Morales, deben presentar la declaración del ejercicio, según establece la Ley del Impuesto Sobre la Renta (ISR), por lo cual se recomienda revisar con detenimiento este nuevo formulario para no incurrir en omisiones que puedan derivar en sanciones por parte de la autoridad.

En la modificación del formato que se presenta este año, explicó Ramírez Sánchez, existen nuevos anexos en los que se deben incluir estado de flujos de efectivo y estado de cambios en el capital contable; expertos en la materia han detectado imprecisiones en la información requerida, datos incorrectos y fallas operativas en el guardado de la información, por lo que existen dudas sobre la fiabilidad de la tecnología que soporta este ejercicio.

De la misma manera, se advierte el riesgo de que estas imprecisiones deriven en observaciones por parte de la autoridad fiscalizadora o multas inadecuadas para los contribuyentes.

El ISR es una contribución que se calcula con base en la utilidad fiscal, esto es, el producto de la resta de ingresos acumulables menos deducciones autorizadas durante el ejercicio; al resultado se le aplica una tasa del 30 por ciento.

Empresas que cuentan con años de funcionamiento, pudieron presentar previamente deducciones autorizadas mayores que los ingresos, lo que dio como resultados pérdidas fiscales, las cuales pueden considerarse en el cálculo de la base o utilidad fiscal anual, lo que permite disminuir el monto. El Colegio de Contadores Públicos del Estado de Puebla invita a los profesionales de la contaduría en la entidad a acercase, en caso de tener dudas sobre el procedimiento y resolverlas con el apoyo de expertos de las diversas áreas con las que cuenta el gremio

Folio No. 71/2019-2020: IMCP. Acciones emprendidas con relación al plazo para presentar el dictamen fiscal

6 de julio de 2020

Folio No.: 71/2019-2020
Asunto: IMCP. Acciones emprendidas con relación al plazo para presentar el dictamen fiscal.


A LOS CUERPOS DIRECTIVOS DE
LOS COLEGIOS FEDERADOS
Y A LA MEMBRECÍA DEL IMCP


El Comité Ejecutivo Nacional (CEN) del Instituto Mexicano de Contadores Públicos (IMCP), a través de la Vicepresidencia de Fiscal que preside el P.C.FI. y Lic. Héctor Amaya Estrella, y del presidente de la Comisión Representativa del IMCP ante las Administraciones Generales de Fiscalización del SAT, el C.P.C. David Nieto Martínez, informa que:

1. Con fecha 21 de mayo de 2020, se presentó ante el Servicio de Administración Tributaria (SAT), una solicitud para adecuar el plazo del 15 de julio de 2020, para la presentación de dictámenes fiscales, establecido en el Código Fiscal de la Federación.

2. Con fecha 29 de mayo de 2020, el SAT respondió que la recaudación de contribuyentes a su cargo es una actividad de naturaleza PRIORITARIA ante la emergencia sanitaria, adicionando que las facilidades administrativas que emiten se dan a conocer en el Diario Oficial de la Federación y en la página de Internet de la autoridad.

3. Ante tal situación, este Instituto, con fecha 16 de junio de 2020, elaboró una nueva solicitud para diferir por 60 días los plazos para la presentación del dictamen fiscal de estados financieros para efectos fiscales, establecidos en el tercer párrafo del artículo 32-A del Código Fiscal de la Federación y en la regla 2.13.2. de la Resolución Miscelánea Fiscal para 2020. En esta segunda petición, además de haber sido fundamentada en el CFF, se resaltaron nuevamente y de forma contundente, los efectos de la pandemia del COVID-19; mencionando que existen elementos de la revisión, parte de toda auditoría, en donde es necesario llevar a cabo técnicas o procedimientos presenciales, que no pueden ser realizados a distancia como la inspección de los inventarios físicos, del activo fijo, o de la propia operación del contribuyente a dictaminar, cuando se encuentra cerrado el establecimiento del contribuyente auditado por las medidas sanitarias mencionadas; haciéndole ver a la autoridad la imposibilidad de terminar en tiempo nuestra revisión para emitir nuestra opinión.

4.Con fecha 3 de julio de 2020, se recibió la segunda respuesta del SAT, en donde nuevamente se menciona que la recaudación de contribuyentes a su cargo es una actividad de naturaleza PRIORITARIA ante la emergencia sanitaria, adicionando que las facilidades administrativas que emiten se dan a conocer en el Diario Oficial de la Federación y en la página de Internet de la autoridad. Ello sin considerar que, en la petición, NO se menciona petición alguna en relación con diferir el pago de ningún impuesto o contribución federal o local.

5. Por lo anterior, se mantiene la disposición a que se refiere el segundo párrafo de la regla 2.13.2 de la Resolución Miscelánea Fiscal, con relación a la fecha límite para presentar los dictámenes fiscales que a la letra menciona que:

“El dictamen y la información a que se refiere la presente regla se podrá presentar a más tardar el 29 de julio del año inmediato posterior a la terminación del ejercicio de que se trate, siempre y cuando las contribuciones estén
pagadas al 15 de julio de 2020 y esto quede reflejado en el anexo “Relación de contribuciones por pagar”; la cual en los casos en que no se cumpla con lo anterior, el dictamen se considerará extemporáneo”

6. Es importante que los colegas tengan en consideración lo siguiente:

  • Folio 57 Negocio en marcha (Empresa en funcionamiento) en el entorno actual en evolución. Consideraciones de auditoría para el impacto de COVID19.
  • Folio 58 Dictamen Fiscal 2019. Informe del auditor independiente y del informe sobre la revisión de la situación fiscal del contribuyente;
  • Folio 59 Hechos posteriores al cierre en el entorno actual en evolución. Consideraciones de auditoría para el impacto de COVID-19 y
  • Folio 65 Materiales de apoyo: Informe de auditoría en el entorno COVID-19.

7. En el mismo sentido, vale recordar que el artículo 59 del Reglamento del Código Fiscal de la Federación establece que, los contribuyentes que hayan optado por dictaminar sus estados financieros de conformidad con lo establecido en el artículo 32-A del Código, pueden renunciar a la presentación del dictamen siempre que presenten un escrito en el que comuniquen dicha situación a la Autoridad Fiscal competente, a más tardar el último día inmediato anterior a aquél en el que deba presentarse el dictamen, manifestando los motivos que tuvieron para ello, y además hayan cumplido oportunamente, en su caso, con la obligación prevista en el artículo 32-H del Código; esto es el 14 de julio de 2020.

8. En el Instituto Mexicano de Contadores Públicos, así como en la Comisión Representativa del IMCP ante las Administraciones Generales de Fiscalización del SAT, insistiremos en la adecuación del plazo, por tratarse de una situación de causa de fuerza mayor que en muchos casos imposibilita realizar pruebas de auditoria con el
objetivo de obtener evidencia de auditoría que permita emitir una opinión sobre el cumplimiento de las obligaciones fiscales del contribuyente.

Se anexan respuestas por parte de la autoridad.

Sin otro particular, reciban un cordial saludo.


C.P.C. y Mtra. Diamantina Perales Flores
Presidenta


c.c. Comité Ejecutivo Nacional 2019-2020

*El original se encuentra firmado en los archivos del IMCP

Archivos Adjuntos