

Noticias importantes que aparecerán en la portada (slideshow) de la página


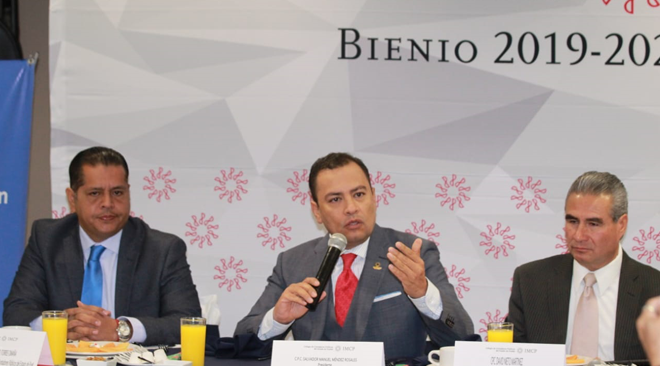 El presidente del Comité Ejecutivo Bienio 2019-2020 del Colegio de Contadores Públicos del Estado de Puebla (CCPEP), Salvador Manuel Méndez Rosales, acompañado de representantes del organismo, dio a conocer sobre las nuevas disposiciones en materia de certificados de sello digital y subcontratación laboral.
El C.P.C. David Nieto Martínez, presidente de la Comisión Representativa del IMCP ante autoridades fiscalizadoras del SAT, explicó que el pasado 9 de diciembre del 2019 se publicó en el Diario Oficial de la Federación el Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta (LISR), de la Ley del Impuesto al Valor Agregado (LIVA), de la Ley del Impuesto Especial sobre Producción y Servicios (LIEPS) y del Código Fiscal de la Federación (CFF).
De modo que, desde el 1 de enero está vigente la obligación de efectuar la retención del 6 por ciento del valor de la contraprestación efectivamente pagada del IVA que se les traslade a los contribuyentes que se ubiquen en alguno de los supuestos señalados en la fracción IV del Artículo 1-A de la LIVA, sean personas morales o personas físicas con actividades empresariales, que reciban servicios a través de los cuales se pongan a disposición del contratante o de una parte relacionada de éste, personal que desempeñe sus funciones en sus instalaciones o incluso fuera de éstas, estén o no bajo la dirección, supervisión, coordinación o dependencia del contratante, independientemente de la denominación que se le dé a la obligación contractual.
Explicó que el artículo 15-A de la Ley Federal del Trabajo (LFT), define la Subcontratación como aquella por medio de la cual un patrón denominado contratista ejecuta obras o presta servicios con sus trabajadores bajo su dependencia, a favor de un contratante, persona física o moral, la cual fija las tareas del contratista y lo supervisa en el desarrollo de los servicios o la ejecución de las obras contratadas.
Lo anterior, cumpliendo las siguientes condiciones:
a) No podrá abarcar la totalidad de las actividades, iguales o similares en su totalidad, que se desarrollen en el centro de trabajo;
b) Deberá justificarse por su carácter especializado;
c) No podrá comprender tareas iguales o similares a las que realizan el resto de los trabajadores al servicio del contratante.
En tanto, del artículo 1o.-A de la LIVA se desprende que para que pueda darse la retención del 6 por ciento, se debe poner a disposición del contratante o de una parte relacionada de éste, personal que desempeñe sus funciones en las instalaciones del contratante o de una parte relacionada de éste o incluso fuera de éstas.
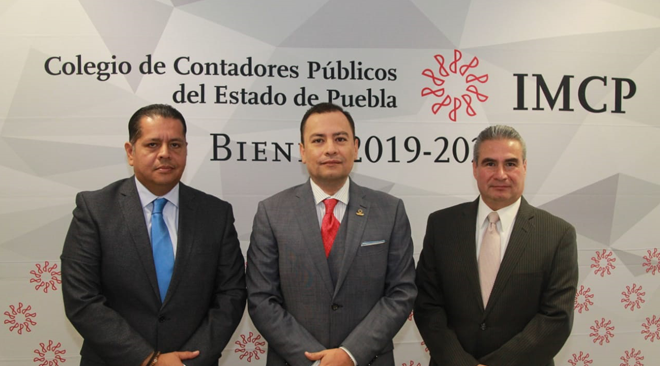 En tanto, el C.P. José Hugo Torres Omaña, Integrante de la Comisión Fiscal del CCPEP, explicó que desde el punto de vista del Colegio, de acuerdo a lo señalado en la LFT, en la subcontratación, en momento alguno se pone a “disposición” del contratante, personal alguno del contratista, por lo que a este último, lo supervisa el contratante en el desarrollo de los servicios o la ejecución de las obras contratadas. Por lo que se debe cumplir con las condiciones reguladas, so pena, el contratante se considerará patrón para todos los efectos, incluyendo las obligaciones en materia de seguridad social.
De esta situación, no debe darse la retención del IVA, dado que la función de la subcontratación (outsourcing), no es poner a disposición del contratante, personal para que realice sus funciones.
Si bien es cierto que el artículo 1-A de la LIVA establece que el personal debe desarrollar sus funciones del contratante, en las instalaciones de aquel, o de una parte relacionada de éste, incluso fuera de éstas, para efectos de la retención del IVA, no menos cierto también resulta que los fines de la subcontratación –porque así está regulado en la LFT–, no es realizar las funciones del contratante, ya que por su regulación y fines, el outsourcing se determina coadyuvante en las funciones del contratante, no así, para desarrollarlas en suplencia de aquel, sea en sus instalaciones o fuera de ellas.
Sobre el particular, debe atenderse a la ley de mayor jerarquía y en caso de ser iguales a lo que disponga la ley especial. Así las cosas, la LFT regula lo relativo a la subcontratación y sus condiciones; y la LIVA lo relativo a las actividades que se gravan para efectos del tributo. En ese razonamiento, no puede darse una retención del 6 por ciento de IVA, señalaron.
Lo anterior resulta aplicable lo dispuesto en el artículo 5 del CFF, en el sentido que las disposiciones fiscales que establezcan cargas a los particulares y las que señalan excepciones a las mismas, así como las que fijan las infracciones y sanciones son de aplicación estricta.
También resulta aplicable el principio pro homine o pro persona, que implica que la interpretación jurídica siempre debe buscar el mayor beneficio para el ser humano, es decir, que debe acudirse a la norma más amplia o a la interpretación extensiva.
Los especialistas concluyeron que la subcontratación es sinónimo de outsourcing, la diferencia radica en poner a “disposición” del contratante, el personal para efectos de la retención del 6 por ciento del IVA que se traslade.

PUEBLA, Pue.- El Colegio de Contadores Públicos del Estado de Puebla (CCPEP) dio a conocer la creación de la Comisión del Sector Empresas que tiene el objetivo de vincular a los representantes de la Iniciativa Privada con el organismo líder de la profesión contable en la entidad.
 El presidente del Comité Ejecutivo Bienio 2019-2020, Salvador Manuel Méndez Rosales, convocó a los contadores públicos que laboran en empresas locales a afiliarse y de esa forma obtener información de vanguardia en temas relacionados con proceso, control interno, costos, gobierno corporativo y sucesión de empresas familiares.
La nueva comisión, que será coordinada por el C.P. Francisco García Martínez, se une a las que actualmente integran el Colegio –Fiscal, Normas de Información Financiera, Normas Internacionales de Auditoría, Representativa ante Organismos de Seguridad Social, Gubernamental y Prevención de Lavado de Dinero- para fortalecer su presencia y la sinergia con diversos actores de la vida productiva.
 El anuncio fue dado a conocer en el marco del taller práctico para llenado de las evaluaciones de la NOM-035, al que asistieron socios en activo. Ahí, Méndez Rosales insistió que ante las modificaciones en diversas normatividades del ámbito fiscal y laboral, el Colegio se convierte en el referente más importante para la capacitación y actualización permanente, por lo que invitó al gremio a conocer las ventajas de asociarse.


 El presidente del Comité Ejecutivo Bienio 2019-2020 del Colegio de Contadores Públicos del Estado de Puebla, Salvador Manuel Méndez Rosales, dio a conocer los cambios que se presentarán a raíz de la entrada en vigor de las Reformas Fiscales el próximo año, con las que se estima se logrará una recaudación federal participable por 3.39 billones de pesos.
En rueda de prensa, acompañado de David Nieto Martínez, presidente de la Comisión Representativa del IMCP ante autoridades fiscalizadoras del SAT y José Hugo Torres Omaña, Integrante de la Comisión Fiscal del Colegio, Méndez Rosales dio a conocer que tras la aprobación en el Legislativo, el 25 de noviembre, aún está pendiente por publicar el Código Fiscal de la Federación, así como las leyes del Impuesto Sobre la Renta (ISR), Impuesto al Valor Agregado (IVA) e Impuesto Especial sobre la Producción y Servicios (IEPS).
 Detalló que, de acuerdo con lo establecido en la Ley de Ingresos de la Federación para 2020 se estima que los ingresos presupuestarios asciendan a 6.1 billones de pesos, monto superior en 269 mil millones al aprobado en la legislación de 2019. Lo anterior implica un crecimiento de 4.62 por ciento, en términos nominales con respecto a lo aprobado en la ley para el próximo año.
En el desglose de los cambios se establecen como los más destacados los siguientes:


